Прогноз отдельно от денег
Как учитывать налоговый вычет в личном бюджете в 2026 году
Не прибавляйте ожидаемый вычет к доступному остатку. До решения и зачисления это сценарий, а после поступления - отдельный разовый доход с фактическими суммой, датой и счетом.
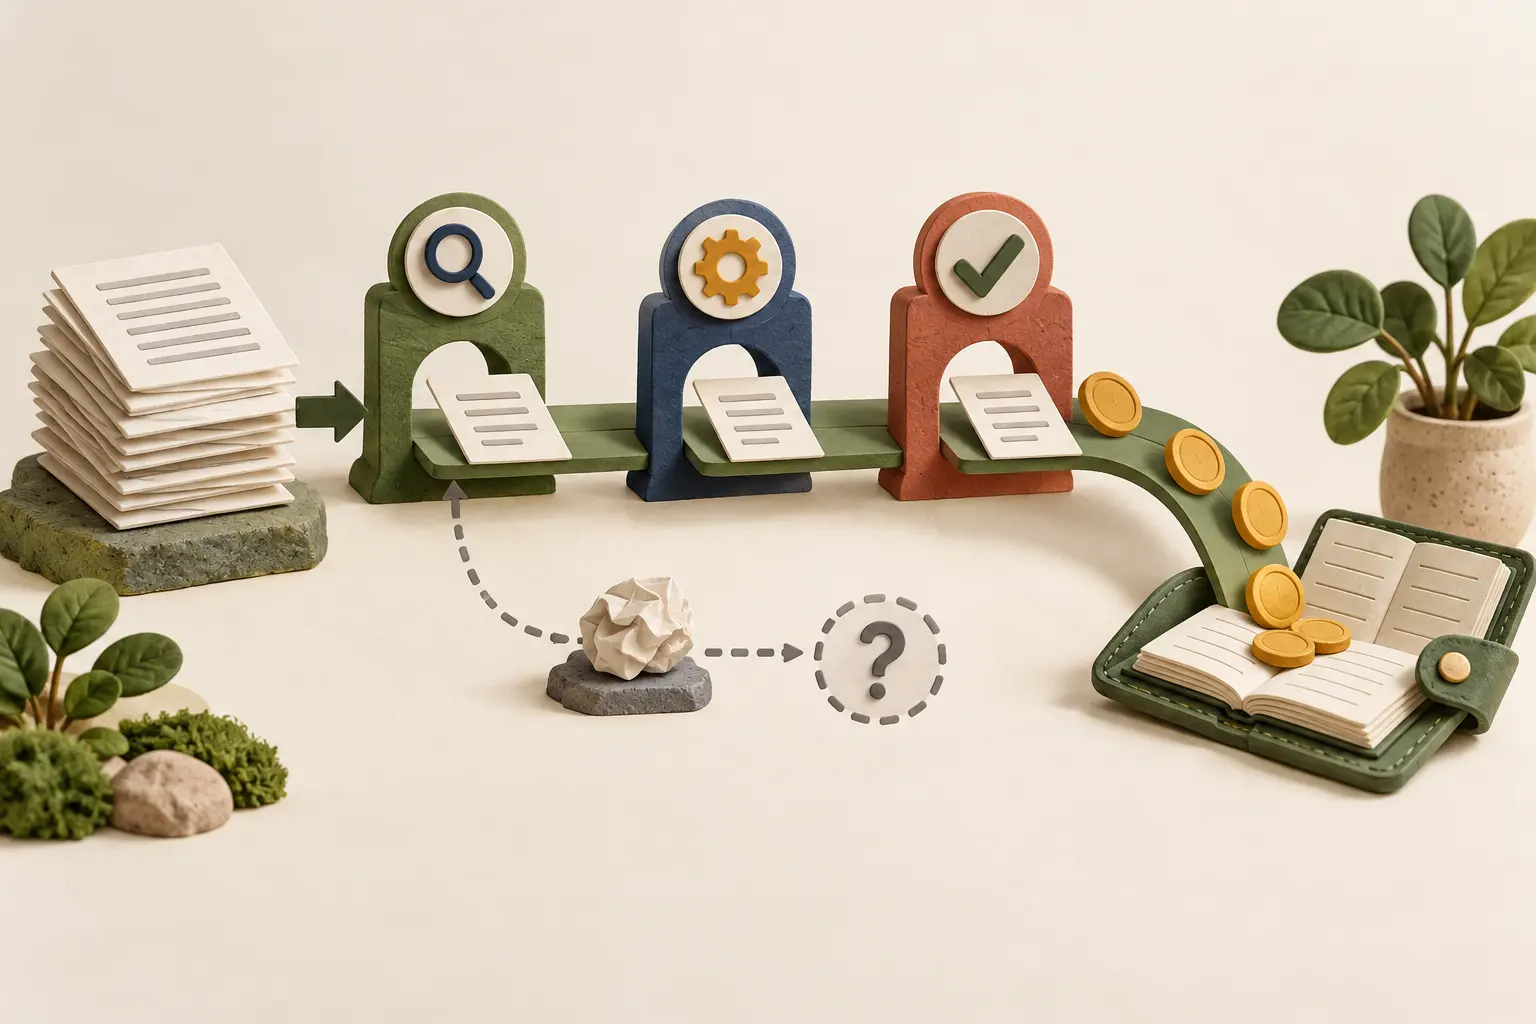
Ожидаемый налоговый вычет полезно хранить в прогнозе со статусом и датой следующей проверки. Фактическим доходом он становится после зачисления на счет. При получении через работодателя учитывайте увеличившуюся чистую выплату и не создавайте вторую операцию на ту же сумму.
01
Когда записывать налоговый вычет в бюджет?
Ожидаемый налоговый вычет держите в прогнозе, но не прибавляйте к доступному остатку. Фактическим поступлением возврат становится в день зачисления денег на счет. Если вычет предоставляют через работодателя, отражайте не обещанную общую сумму, а фактически увеличившуюся выплату после того, как работодатель перестал удерживать соответствующую часть НДФЛ.
Заявление, отправленное в ФНС, еще не означает, что проверка завершена и сумма согласована. Даже предзаполненное заявление в личном кабинете нужно проверить и утвердить. До решения могут обнаружиться расхождения, потребоваться пояснения или измениться расчет.
Для личного бюджета полезны две отдельные записи: ожидаемая сумма с неопределенной датой и проведенное поступление. Первая помогает помнить о возможных деньгах. Вторая меняет остаток и участвует в фактическом итоге месяца.
02
Что налоговый вычет означает для личного учета?
По определению ФНС налоговый вычет уменьшает налогооблагаемый доход либо позволяет вернуть часть ранее уплаченного НДФЛ в установленных законом случаях. В личном учете возврат выглядит как входящее движение денег, но не является регулярной зарплатой. Его лучше выделять отдельно, чтобы разовое поступление не завысило обычный месячный доход.
Юридическая природа вычета и форма записи в приложении отвечают на разные вопросы. Налоговый расчет определяет право и сумму. Личный журнал показывает, когда деньги стали доступны и на каком счете изменился остаток.
Если работодатель временно не удерживает НДФЛ, отдельного банковского возврата может не быть. Тогда чистая выплата увеличивается частями. В журнале можно сохранить обычное поступление зарплаты и отдельно пометить ту часть изменения, которую вы связываете с вычетом, если такая детализация помогает плану.
03
Как оценить возврат и не завысить доход?
Считайте предварительную сумму только ориентиром. Возврат зависит от вида вычета, подтвержденных расходов, применимого лимита, налоговой базы и НДФЛ, который можно уменьшить или вернуть за нужный период. Простое умножение расхода на 13 процентов не всегда дает итог, особенно при разных налоговых базах, ставках и уже использованных вычетах.
- Определите вид вычета. Условия социальных, имущественных, стандартных и других вычетов различаются.
- Соберите подтвержденные суммы. Не включайте расходы, право на которые еще не проверено.
- Проверьте лимит. Используйте актуальную страницу ФНС для нужного вида и года расхода.
- Проверьте уплаченный НДФЛ. Расчет не может игнорировать налоговую базу и уже предоставленные вычеты.
- Оставьте запас неопределенности. Не назначайте возврат на обязательный платеж до решения и зачисления.
Например, ФНС указывает общий предел социальных расходов 150 000 рублей для расходов с 1 января 2024 года, кроме отдельных исключений. Это предел базы для группы вычетов, а не обещание перевода 150 000 рублей. Для имущественного вычета действуют другие правила и пределы.
04
Какие статусы нужны ожидаемому возврату?
Разделите процесс минимум на четыре состояния: предварительная оценка, заявление отправлено, сумма подтверждена и деньги получены. Только последнее состояние меняет доступный остаток. Если вычет идет через работодателя, финальным фактом становится выплата, в которой НДФЛ действительно удержан в меньшем размере, а не одно уведомление о праве.
| Статус | Что уже известно | Как учитывать |
|---|---|---|
| Предварительная оценка | Есть ориентир по расходам | Заметка или сценарий, не доступный доход |
| Заявление отправлено | ФНС получила обращение | Ожидание без изменения остатка |
| Сумма подтверждена | Есть решение или согласованный расчет | Уточненный прогноз до денежного факта |
| Деньги зачислены | Счет реально увеличился | Фактическое поступление |
| Удержание уменьшено | Чистая выплата работодателя выросла | Факт по каждой полученной выплате |
Если дата неизвестна, не ставьте удобный день только ради календаря. Используйте диапазон или поле «дата уточняется». Для обязательных расходов опирайтесь на уже доступные деньги и подтвержденные регулярные поступления.
Тот же принцип полезен при премиях и оплате заказов. В статье о бюджете при нерегулярном доходе ожидаемые суммы тоже отделены от текущего остатка.
05
Когда ждать деньги после декларации 3-НДФЛ?
При обычном способе декларацию 3-НДФЛ для вычета подают после окончания года, в котором возникло право. ФНС проводит камеральную проверку, а возврат зависит от ее результата и процедуры распоряжения положительным сальдо. Поэтому в бытовом календаре лучше хранить этапы проверки и фактическую дату зачисления, а не считать крайний нормативный срок обещанной датой.
Декларацию только ради вычета можно подать в течение года, а не обязательно до 30 апреля. Срок 30 апреля относится к случаям, когда человек обязан задекларировать доход. Если одновременно есть такая обязанность, действуют ее сроки, и их нельзя заменять удобным графиком личного бюджета.
ФНС разъясняет, что в 2026 году по общему правилу можно заявлять вычеты за 2025, 2024 и 2023 годы, причем для каждого налогового периода нужна отдельная декларация. Правила переноса и доступные периоды зависят от вида вычета, поэтому перед записью прогноза проверьте страницу конкретного вычета и выбранный год.
Новая уточненная декларация полностью заменяет предыдущую декларацию за тот же период. Если расчет изменился после уточнения, обновите ожидаемую сумму, но прошлый банковский факт не редактируйте.
06
Как учитывать вычет в упрощенном порядке?
В упрощенном порядке дождитесь предзаполненного заявления в личном кабинете ФНС, проверьте сведения и утвердите заявление. ФНС указывает срок проверки права один месяц вместо трех при отсутствии расхождений и сообщает, что проверка может быть продлена. Эти сроки помогают поставить напоминание, но не превращают ожидаемую сумму в доступные деньги.
Упрощенный порядок доступен не для любого вычета и зависит от передачи сведений участниками информационного обмена. Для социальных вычетов он применяется к расходам с 1 января 2024 года. ФНС формирует предзаполненное заявление на основе полученных данных, а до его появления не требует действий от налогоплательщика в этом маршруте.
Если организация не передала сведения, предзаполненное заявление может не появиться. Это не доказывает отсутствие права и не подтверждает сумму. Проверьте другие предусмотренные способы на официальной странице ФНС.
Для календаря достаточно трех дат: когда сведения или заявление появились, когда вы его утвердили и когда деньги пришли. Последняя дата используется в фактическом журнале.
07
Как записывать вычет через работодателя?
При получении вычета через работодателя деньги обычно приходят не отдельным возвратом ФНС, а через уменьшение удерживаемого НДФЛ в выплатах. В бюджете записывайте фактическую чистую сумму каждой зарплаты. Для анализа можно добавить пометку о вычете, но не создавать второе поступление на всю ожидаемую сумму, иначе остаток и доход удвоятся.
ФНС относит получение через работодателя к одному из общих способов: сначала налоговый орган подтверждает право, затем работодатель учитывает его при выплате дохода. Конкретный вычет может иметь собственные ограничения по способу получения.
Сравните расчетный листок до и после начала применения вычета. Если чистая выплата выросла на 6 500 рублей, журнал уже отражает эти деньги внутри фактического зачисления зарплаты. Дополнительная запись «налоговый вычет 6 500» создаст ложное удвоение.
Если вам нужен отдельный показатель, используйте тег, комментарий или внешнюю таблицу. Такой аналитический признак не должен менять остаток второй раз.
08
На что планировать еще не полученный вычет?
До фактического поступления назначайте вычет только гибкой цели, которую можно перенести без просрочки и долга. Не закрывайте ожидаемыми деньгами аренду, минимальный платеж, налог или другую обязанность с жесткой датой. После зачисления распределите реальную сумму заново, потому что она и дата могли отличаться от первого прогноза.
Подход «если деньги придут» подходит для досрочного пополнения подушки, цели, редкой покупки или будущего платежа с запасом времени. Он не подходит для обязательства, которое наступит раньше проверки и перевода.
Сначала проверьте ближайшие расходы и доступный остаток. Затем выберите одно назначение для поступившей суммы. Если возврат нужно разделить между несколькими задачами, запишите суммы так, чтобы один рубль не был одновременно обещан каждой цели.
Для долгой цели пригодится схема отслеживания прогресса накопления. Если деньги нужны на годовой платеж, используйте календарь нерегулярных расходов, не заменяя регулярные взносы надеждой на вычет.
09
Как учитывать налоговый вычет в Мере?
В текущей Мере ожидаемый вычет можно держать в плане или внешней заметке, а после зачисления добавить фактическим доходом на реальный счет. Создайте отдельную понятную подкатегорию, чтобы не смешивать возврат НДФЛ с зарплатой. Мера не рассчитывает право, лимит и сумму вычета, не отправляет декларацию и не получает статусы ФНС.
Для фактической записи укажите сумму из проведенного банковского зачисления, дату, счет и комментарий с годом вычета. Не переносите дату назад к моменту оплаты лечения, обучения или жилья: расход и налоговый возврат являются разными денежными событиями.
Если работодатель применяет вычет в зарплате, сохраните фактическое поступление зарплаты один раз. Отдельную часть вычета отмечайте только аналитически, без второй операции. Если нужен точный расчет по расчетным листкам, держите его в отдельной таблице.
Закрытый MVP хранит записи в браузерном профиле и не синхронизируется с ФНС или банком. Пользователь сам проверяет решение, выписку и правильность категории. Перед реальными данными сценарий можно проверить на вымышленных операциях.
10
Как проверить запись перед закрытием месяца?
Сверьте четыре вещи: статус вычета у ФНС или работодателя, фактическое движение по счету, сумму в личном журнале и назначение денег в плане. Прогноз не должен менять остаток. Проведенное зачисление должно появиться один раз. Разница между ранней оценкой и фактом должна объясняться документом, а не ручной корректировкой прошлого месяца.
- Откройте официальный статус. Не опирайтесь только на письмо посредника или старую оценку.
- Найдите денежный факт. Проверьте зачисление в банке или расчетный листок работодателя.
- Сверьте счет и дату. Запись должна повторять проведенное движение.
- Уберите возможный дубль. Возврат не должен одновременно жить в зарплате и отдельном доходе.
- Закройте прогноз. Сравните ожидаемую и фактическую суммы, сохраните причину различия.
- Распределите только факт. Обновите цель или план после появления денег.
Если остаток после записи не совпал с банком, используйте пошаговую сверку счета. Для общего плана подойдет шаблон личного бюджета.
Материал описывает бытовой учет денежных потоков и актуален на 15 сентября 2026 года. Он не является индивидуальной налоговой или юридической консультацией. Условия конкретного вычета, действующую форму и порядок подачи проверяйте на официальном сайте ФНС России.
11
Короткие ответы на частые вопросы
Можно ли считать заявление подтвержденным доходом?
Нет. Отправленное заявление подтверждает этап процесса, но сумма и дата могут измениться по итогам проверки. До зачисления держите ее в прогнозе.
Налоговый вычет считается регулярным доходом?
Для планирования его лучше выделять как разовое поступление. Иначе обычный доход месяца будет завышен и может создать слишком высокий план расходов.
Как записать вычет, который применяет работодатель?
Запишите фактическую чистую зарплату один раз. Часть, связанную с уменьшением НДФЛ, можно отметить комментарием, но не добавлять вторым доходом.
Мера сама рассчитает сумму налогового вычета?
Нет. Мера не проверяет право, лимиты и налоговую базу, не связана с ФНС и не заменяет официальный расчет.
12
Источники и границы материала
Материал объясняет общий способ работы с личным бюджетом и не заменяет индивидуальную финансовую консультацию. Проценты, сроки и примеры используются как ориентиры для самостоятельной проверки, а не как обязательная норма.
- ФНС России - налоговые вычеты по НДФЛ
- ФНС России - упрощенный порядок получения вычетов
- ФНС России - социальные налоговые вычеты
- ФНС России - вычеты за 2023-2025 годы в 2026 году
- ФНС России - виды и пределы вычетов в 2026 году
- ФНС России - новая форма 3-НДФЛ с 1 сентября 2026 года
- ФНС России - изменения для долгосрочных сбережений с 1 сентября 2026 года
Закрытый MVP 1.0
Проверить подход на своих записях
В «Мере» можно вести операции, счета, категории и месячные бюджеты без автоматического подключения к банку. Финансовые данные для заявки на тестирование не нужны.