Две выплаты, один месяц
Как вести бюджет, если зарплата приходит авансом и расчетом
Разделите месячный доход по реальным датам и защищайте платежи до следующего поступления, не создавая денег в учете раньше времени.
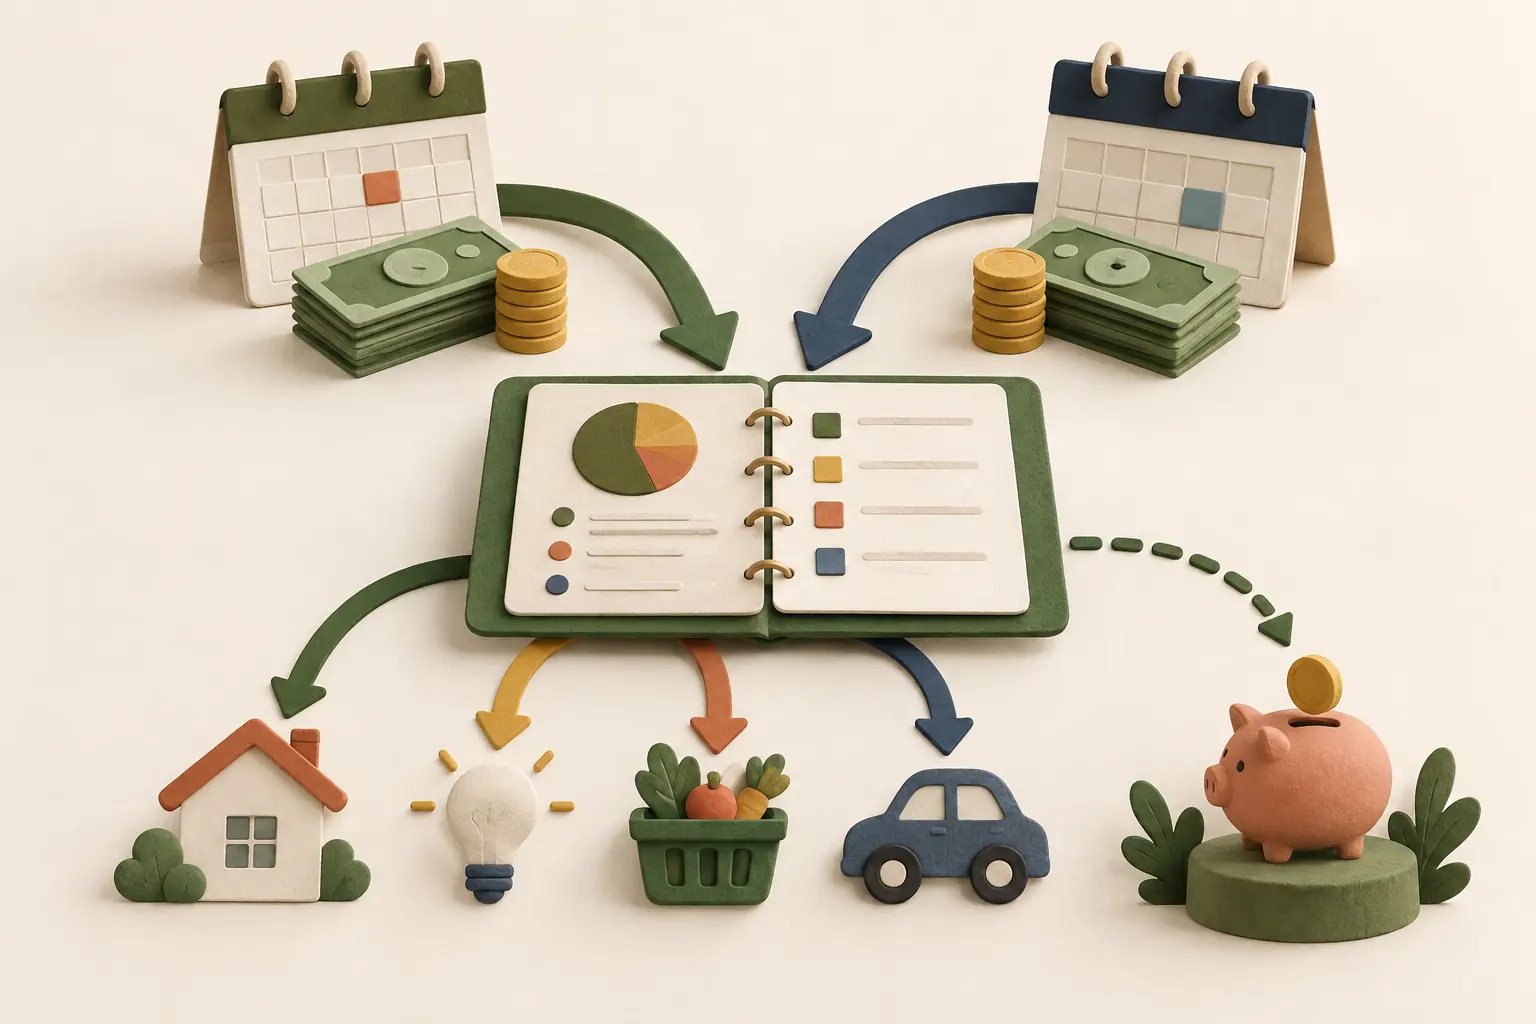
Записывайте аванс и расчет двумя доходными операциями по фактическим датам, но объединяйте их в одну категорию зарплаты. Разбейте месяц на два отрезка, сначала покройте обязательства до следующей выплаты и перенесите остаток без повторного дохода. Переменную часть и премии распределяйте только после зачисления.
01
Аванс и расчет - это два дохода или один?
Для личного учета это две фактические операции дохода, которые относятся к одной зарплате за месяц. Каждую часть записывают в день поступления на счет. В месячном бюджете их можно объединять в одну строку зарплаты, но в календаре денег сохраняют две даты, чтобы видеть доступный остаток между выплатами.
Слово «аванс» в быту иногда звучит как деньги взаймы у работодателя. В обычной схеме оплаты труда это заработная плата за первую половину месяца, а не кредит, который нужно записать обязательством. Роструд указывает, что заработная плата выплачивается не реже чем каждые полмесяца, а конкретные даты закрепляет работодатель.
Не создавайте в журнале одну операцию на полную месячную сумму до ее получения. Такая запись завысит остаток и скроет риск недели, в которой платежи уже наступили, а вторая часть зарплаты еще не пришла.
| Слой | Как отражать | Зачем |
|---|---|---|
| Журнал операций | Два дохода по факту поступления | Остаток совпадает с банком |
| Месячный итог | Одна группа «Зарплата» | Виден доход за период |
| Календарь | Две даты выплат | Виден разрыв между деньгами и счетами |
02
Какие даты взять для плана месяца?
Возьмите даты из трудового договора, расчетного листка или устойчивой истории зачислений, а затем отметьте ближайший рабочий день на случай праздника или выходного. В плане держите ожидаемые даты, а в журнале всегда сохраняйте фактическую дату поступления. Эти два слоя не обязаны совпадать день в день.
Часть 6 статьи 136 Трудового кодекса требует выплачивать заработную плату не реже чем каждые полмесяца и не позднее 15 календарных дней после окончания периода начисления. Это правило для работодателя, а не универсальное расписание личного бюджета. У разных организаций даты отличаются.
Соберите календарь хотя бы на три месяца вперед. Рядом с каждым поступлением поставьте обязательные платежи, которые наступают до следующей выплаты. Если дата зарплаты сдвигается, не переносите уже произошедшие операции задним числом. Обновите только прогноз.
Для общей схемы можно использовать бюджет на месяц, а даты внутри месяца держать отдельной колонкой или календарем.
03
Что оплачивать из первой части зарплаты?
Из первой части защищайте расходы, срок которых наступит раньше второй выплаты: жилье, связь, проезд, лекарства, минимальные платежи и необходимую еду. Затем оставьте небольшой запас до следующего поступления. Остальные категории получают деньги только после проверки, что ближайшие обязательства и ежедневные нужды уже покрыты.
- Запишите доступный остаток. Используйте деньги на счетах после фактического аванса.
- Отберите ранние сроки. Включите платежи до даты расчета.
- Оцените ежедневные нужды. Посчитайте продукты, транспорт и лекарства на этот отрезок.
- Оставьте буфер. Он нужен для небольшого сдвига даты или незапланированной мелочи.
- Распределите остаток. Только теперь назначайте деньги гибким покупкам и целям.
04
Что оставить на вторую часть зарплаты?
Вторая часть закрывает платежи после своей даты, пополняет резервы и финансирует гибкие категории до следующего аванса. Ее нельзя считать полностью свободной: на рубеже месяцев из расчета часто оплачивают аренду, коммунальные услуги или кредит. Сначала посмотрите вперед до следующего фактического поступления, затем распределяйте остаток.
Месячная граница удобна для отчета, но деньги не обнуляются первого числа. Расчет в конце месяца может обеспечивать первые две недели следующего. Поэтому полезный горизонт заканчивается не последним днем календаря, а следующей датой дохода.
Разделите вторую часть на три корзины: обязательства до следующего аванса, повседневные расходы на тот же срок и выбранные цели. Разовый бонус или премию добавляйте только после зачисления. Если расчет отличается от ожидания, пересоберите будущие суммы без изменения уже оплаченных расходов.
Общий порядок после поступления разобран в статье как распределить зарплату на месяц.
05
Как собрать бюджет от выплаты до выплаты?
Разбейте месяц на два расчетных отрезка: от аванса до расчета и от расчета до следующего аванса. Для каждого запишите начальный остаток, фактическое поступление, обязательные сроки и допустимые ежедневные расходы. Конечный остаток первого отрезка становится начальным остатком второго, поэтому деньги не теряются на границе периодов.
CFPB называет такой подход бюджетом движения денег: он учитывает не только сумму доходов и расходов, но и время, когда они возникают. Недельная или двухнедельная детализация полезна, когда месячный итог положительный, а перед отдельной датой денег все равно не хватает.
Сроки до расчета
Не новый доход
Сроки до аванса
Если внутри отрезка слишком много мелких трат, добавьте недельный бюджет. Он уточняет темп, но не создает еще один набор денег.
06
Как выглядит расчет на простом примере?
Сначала берут реальные суммы и даты, затем распределяют только платежи до следующего дохода. Например, аванс 35 000 рублей приходит 20-го числа, расчет 65 000 рублей - 5-го. Если до 5-го нужно 27 000 рублей, свободный остаток первой части равен 8 000 рублей до учета выбранного буфера.
После расчета в 65 000 рублей человек не прибавляет переходящие 5 000 к доходу. Это остаток прошлого отрезка. Доступная сумма становится 70 000 рублей, но доходом текущей операции остаются только 65 000.
Такой пример показывает разницу между поступлением и доступным остатком. Доход отвечает, сколько пришло извне, а остаток - сколько денег можно распределить сейчас.
07
Как не посчитать зарплату дважды на границе месяца?
Выберите одно правило отчета и не меняйте его от месяца к месяцу: доход относится к периоду по фактической дате зачисления. Ожидаемый расчет остается в плане, пока банк не покажет поступление. Переходящий остаток переносится в следующий отрезок как доступные деньги, но не записывается новым доходом и не увеличивает месячный заработок.
Ошибка возникает, когда в плане уже стоит полная зарплата, а обе банковские операции дополнительно попадают в фактические доходы. Плановая строка сама по себе не должна менять баланс. После зачисления она сопоставляется с фактом или заменяется им в аналитике.
Похожая ошибка случается при переносе денег между своими картами. Если аванс пришел на зарплатную карту, а затем часть ушла на накопительный счет, второе движение является переводом. Подробнее это правило объясняет материал о переводах между своими счетами.
Для сверки месяца сравните итог доходов с фактическими зачислениями работодателя, а общий остаток - с остатками всех учтенных счетов.
08
Что делать, если две части сильно различаются?
Опирайтесь не на равные половины, а на обычные чистые суммы каждой выплаты и обязательства между датами. Первая часть может зависеть от отработанного времени, а окончательный расчет включать премии, доплаты и удержания. Для плана берите осторожную базу, а переменную часть распределяйте только после фактического поступления.
Посмотрите несколько обычных расчетных листков и банковских зачислений. Отдельно пометьте стабильную часть, переменные начисления и удержания. Один необычно высокий месяц не должен становиться обещанием для следующего.
Если аванса регулярно не хватает на ранние платежи, есть три спокойных варианта: заранее переносить часть расчета в буфер, договариваться о другой дате счета там, где это возможно, или менять распределение гибких категорий. CFPB также рекомендует сопоставлять даты счетов с датами дохода, а не смотреть только на месячную сумму.
Если доход меняется шире обычного, дополните схему рекомендациями из гайда о бюджете при нерегулярном доходе.
09
Нужен ли отдельный буфер между выплатами?
Небольшой буфер снижает риск кассового разрыва, если дата зачисления сдвинулась или обязательный расход оказался чуть выше. Это не еще одна категория потребления и не новый доход. Буфер хранит часть уже полученных денег до следующей контрольной даты и пополняется после использования по выбранному правилу.
Начните с суммы, которая покрывает несколько дней необходимых расходов, а не с абстрактного процента зарплаты. Проверьте продукты, дорогу, лекарства и платежи без возможности переноса. Размер зависит от вашего календаря и стабильности выплат.
Буфер на две недели отличается от финансовой подушки. Первый сглаживает обычный ритм внутри месяца, вторая нужна для более серьезного нарушения дохода или крупного непредвиденного события. Не считайте одни и те же деньги одновременно обоими резервами.
Если буфер пока не помещается в план, оставляйте после каждого расчета небольшую повторяемую сумму. Пошаговый подход к более крупному резерву есть в материале как накопить финансовую подушку.
10
Как вести две выплаты зарплаты в Мере?
В текущем MVP Меры каждую часть зарплаты можно записать отдельной доходной операцией на фактическую дату и отнести к одной категории дохода. Месячный бюджет задает рамки расходов, а журнал и остатки показывают факт. Отдельного автоматического календаря зарплаты, связи с работодателем и банковской синхронизации не заявлено.
Создайте две операции с понятными комментариями, например «зарплата за первую половину» и «окончательный расчет». Категорию оставьте общей, если вам нужен единый итог зарплаты. Не создавайте второй доход при переводе части денег на другой собственный счет.
- До поступления. Держите сумму и дату только в своем плане или календаре.
- После зачисления. Добавьте фактический доход на нужный счет.
- После распределения. Обновите будущие рамки без создания расхода на сам резерв.
- Перед новой выплатой. Сверьте остаток и незавершенные операции.
Мера не проверяет расчет работодателя и не заменяет расчетный листок. Если сумма или срок вызывают трудовой вопрос, сверяйтесь с документами работодателя и официальными разъяснениями Роструда.
11
Короткие ответы на частые вопросы
Аванс нужно считать доходом?
Да, после фактического зачисления это доходная операция за первую половину месяца. Она не является займом у работодателя в обычной схеме оплаты труда.
Можно ли записать всю зарплату одной операцией?
Для анализа месяца можно видеть общий итог, но журнал лучше вести двумя операциями по реальным датам, чтобы остаток и календарь совпадали с банком.
К какому месяцу относить расчет, пришедший в начале следующего месяца?
Для устойчивого личного учета используйте фактическую дату зачисления. Связь с месяцем работы можно сохранить в комментарии, не меняя банковскую дату.
Что делать, если зарплата пришла раньше из-за выходного?
Запишите реальную дату поступления и пересчитайте только будущую часть плана. Уже произошедшие операции переносить не нужно.
Мера сама напомнит о дате аванса?
Нет. В текущем MVP не заявлен автоматический календарь зарплаты или связь с работодателем. Даты следует хранить во внешнем календаре или собственном плане.
12
Источники и границы материала
Материал объясняет общий способ работы с личным бюджетом и не заменяет индивидуальную финансовую консультацию. Проценты, сроки и примеры используются как ориентиры для самостоятельной проверки, а не как обязательная норма.
- Роструд - доклад о соблюдении обязательных требований по оплате труда
- Роструд - памятка работнику о сроках выплаты заработной платы
- Роструд - оплата труда, нюансы начисления и удержания
- CFPB - Creating a cash flow budget
- CFPB - Your Money, Your Goals toolkit
- CFPB - An essential guide to building an emergency fund
Закрытый MVP 1.0
Проверить подход на своих записях
В «Мере» можно вести операции, счета, категории и месячные бюджеты без автоматического подключения к банку. Финансовые данные для заявки на тестирование не нужны.