Платежи и обязательства
Как учитывать покупки в рассрочку в личном бюджете
Рассрочка растягивает оплату, но не отменяет будущие обязательства. Чтобы бюджет оставался честным, разделите уже списанные деньги и график следующих платежей.
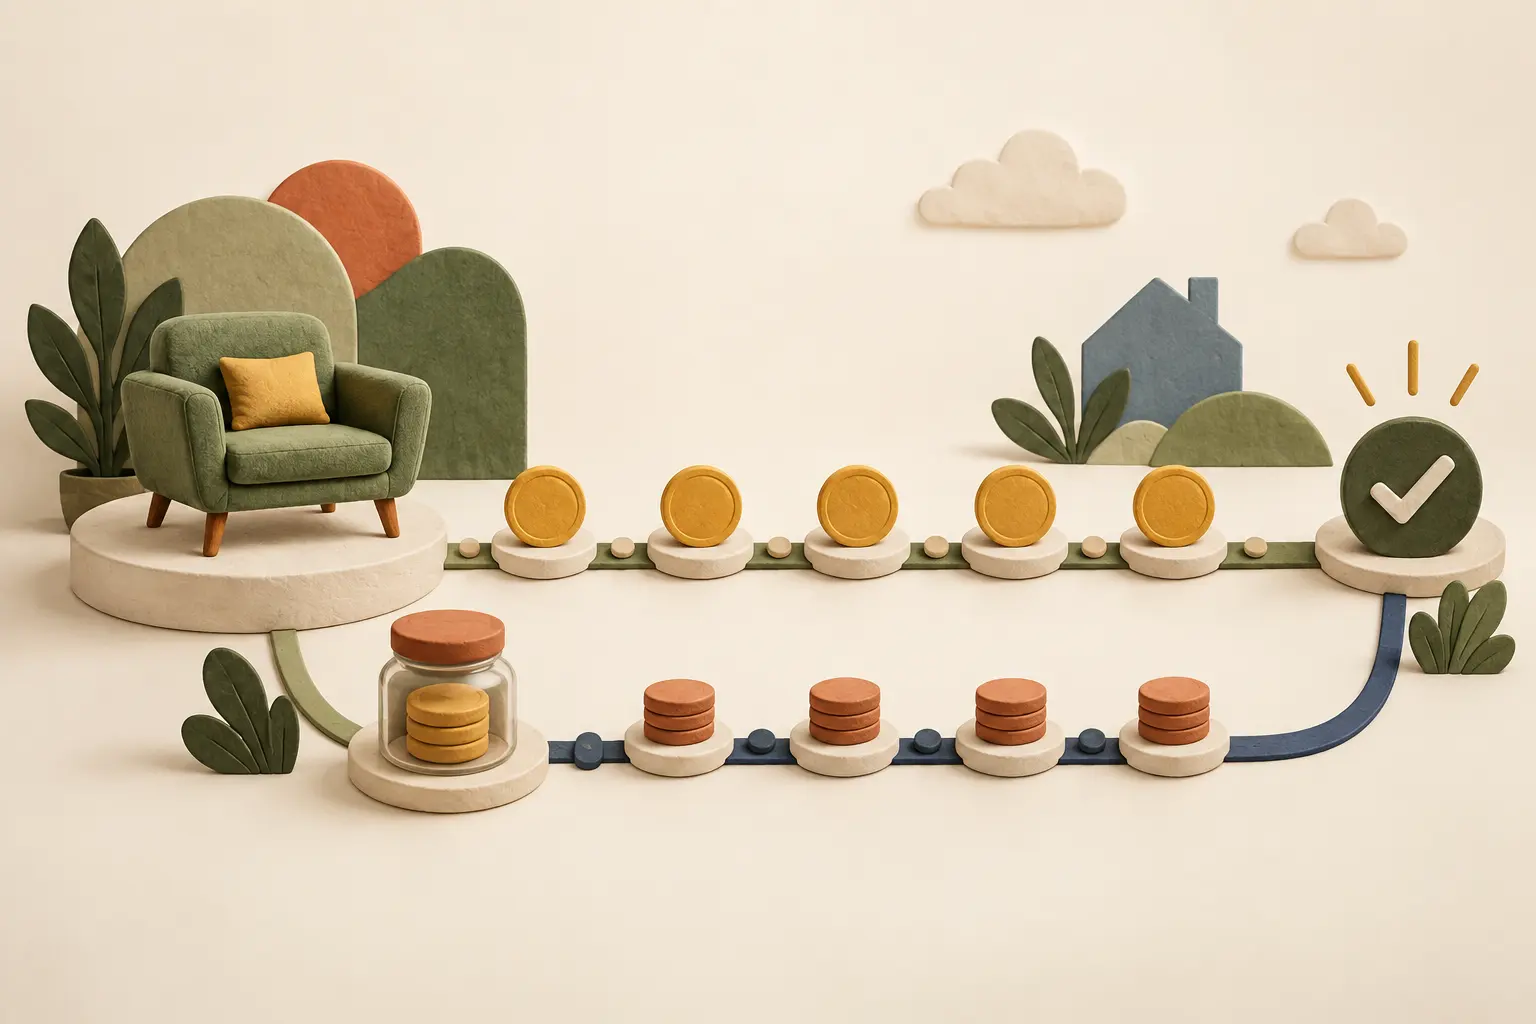
Записывайте каждый платеж по фактической дате списания, а всю оставшуюся сумму храните как отдельное обязательство. Распределите будущие взносы по месяцам, выделите комиссии и обновляйте план только по подтвержденному графику. В Мере специального учета рассрочек пока нет, поэтому договор и остаток нужно сверять вручную.
01
Что именно учитывать при покупке в рассрочку?
У покупки в рассрочку есть два слоя: фактические списания со счета и обязательство оплатить оставшуюся часть по графику. Для точного остатка записывайте только состоявшиеся платежи. Для планирования отдельно храните полную будущую сумму, даты взносов, возможные комиссии и остаток обязательства. Так расход не появляется раньше движения денег, но будущие платежи не теряются.
Если товар стоит 48 000 рублей и сегодня списано 8 000 рублей, банковский остаток уменьшился только на 8 000. Однако свободными нельзя считать все оставшиеся деньги: еще 40 000 рублей распределены по будущим датам. Журнал операций и календарь обязательств отвечают на разные вопросы, поэтому одна запись не заменяет другую.
02
Как понять, рассрочка это или кредит?
Смотрите не на рекламное название, а на договор и сторону, которой вы должны. Магазинная отсрочка, сервис рассрочки и банковский потребительский кредит могут выглядеть одинаково в календаре, но иметь разные правила. Проверьте полную сумму выплат, график, дополнительные услуги, последствия просрочки и возможность досрочного погашения до первой записи в бюджете.
С 1 апреля 2026 года отдельные сервисы рассрочки в России регулируются Федеральным законом № 283-ФЗ, а оператор должен состоять в реестре Банка России. Банк России сообщает, что по такому договору цена для потребителя не должна отличаться из-за выбора рассрочки, срок ограничен шестью месяцами, а долг свыше 50 000 рублей перед одним оператором передается в бюро кредитных историй.
Если оформлен потребительский кредит или заем, ищите в договоре полную стоимость кредита. Банк России поясняет, что она учитывает обязательные платежи заемщика и помогает сравнивать предложения. Эти сведения нужны для решения о покупке, но в личном журнале все равно отражаются реальные списания и отдельный остаток долга.
03
Как занести рассрочку в план месяца?
Внесите ближайший обязательный платеж в бюджет того месяца, когда он должен списаться, а остальные даты сохраните в календаре обязательств. Не размещайте полную цену товара расходом текущего месяца, если деньги еще не ушли. При этом не уменьшайте будущий план до рекламного минимума, если договор содержит комиссии, страховку или платную услугу.
- Перепишите график. Сохраните каждую дату и сумму из договора.
- Выберите категорию. Обычно платежи относят к назначению покупки, например к технике или мебели.
- Отметьте источник. Укажите счет, с которого ожидается списание.
- Добавьте запас. Оставьте небольшой буфер на счете до даты платежа.
- Проверьте итог. Сумма всех платежей должна совпасть с договором.
Если доход меняется, планируйте рассрочку среди обязательств до гибких покупок. Подход к такому месяцу разобран в материале как вести бюджет при нерегулярном доходе.
04
Когда записывать первый платеж?
Первый платеж записывайте по фактической дате списания, а не по дню, когда вы увидели предложение или подписали договор. Если банк сначала показывает операцию в обработке, дождитесь окончательной суммы либо явно пометьте предварительную запись. Одна покупка должна оставить одну подтвержденную операцию, даже если статус менялся несколько раз.
Дата оформления и дата списания могут совпасть, но это не обязательное правило. При доставке первый платеж иногда проходит после подтверждения заказа, а при возврате заказ может быть отменен до завершения операции. Для сверки счета решающей остается банковская история.
Если платеж висит в обработке, используйте алгоритм из статьи как учитывать операцию по карте в обработке. Когда статус изменится, обновите предварительную запись или замените ее подтвержденной, не создавая дубль.
05
К какой категории относить платежи?
Выберите категорию по назначению покупки и используйте ее для всех основных платежей. Рассрочка описывает способ оплаты, а не экономический смысл товара. Комиссию, страховку или отдельную платную услугу лучше записывать самостоятельной строкой, если сумма видна в документах. Так анализ покажет и стоимость покупки, и цену способа финансирования.
| Схема | Плюс | Риск |
|---|---|---|
| Все в категории Рассрочки | Легко найти платежи | Непонятно, на что ушли деньги |
| По назначению товара | Виден реальный состав расходов | Нужна заметка о договоре |
| Покупка и комиссии отдельно | Видна цена финансирования | Нужно сверять несколько строк |
Для большинства личных бюджетов практичнее второй или третий вариант. Если вы меняете категории задним числом, применяйте одно правило ко всем платежам этой покупки, чтобы месяцы оставались сопоставимыми.
06
Как считать остаток обязательства?
Остаток обязательства равен полной сумме по графику минус подтвержденные платежи и официально оформленные изменения договора. Не вычитайте платеж только потому, что деньги отложены на счете. Резерв показывает готовность к оплате, а долг уменьшается после списания или иного подтвержденного исполнения. Проверяйте расчет по документам оператора или кредитора.
Полезно хранить четыре поля: первоначальная сумма выплат, уже уплачено, следующий платеж и осталось. Если платеж отменен или возвращен, сначала выясните, восстановилось ли обязательство. Обычный возврат денег на карту не всегда означает закрытие договора.
Для общего списка обязательств подойдет структура из статьи как вести список личных долгов. В ней даты платежей хранятся отдельно от фактических операций.
07
Как учесть досрочное погашение?
Запишите досрочное погашение по фактической сумме и дате, затем получите обновленный график или подтверждение закрытия. Не удаляйте прежние платежи и не обнуляйте остаток по собственному расчету. При частичном погашении могут измениться срок, размер следующих взносов или оба показателя, поэтому будущий бюджет нужно перестроить по новому документу.
До платежа проверьте порядок досрочного исполнения в договоре: иногда требуется заявление или выбор даты. После списания сравните старый и новый графики. Если экономия возникла за счет отмены будущих процентов или услуг, она не является доходом. Это просто сумма, которую больше не потребуется платить.
Освободившиеся деньги не нужно автоматически тратить. Сначала проверьте другие обязательства и ближайшие нерегулярные расходы. Для распределения остатка можно использовать спокойную последовательность из статьи как распределить деньги на месяц.
08
Что делать при возврате товара?
Сохраните возврат как отдельное событие и не считайте договор закрытым, пока продавец, оператор рассрочки или кредитор не подтвердил новый график либо прекращение обязательства. Возврат товара, возврат денег на счет и закрытие финансирования могут произойти в разные даты. Итог проверяйте одновременно по банковской выписке и документам договора.
- Сохраните заявление. Зафиксируйте дату возврата товара.
- Проверьте поступление. Запишите только реально вернувшуюся сумму.
- Запросите статус договора. Узнайте, остались ли платежи.
- Обновите план. Уберите только отмененные взносы.
- Сверьте счет. Убедитесь, что возврат не создан дважды.
Разница между отменой, возвратом продавца и обычным доходом подробно объяснена в материале как учитывать возврат покупки. Если продавец и кредитор спорят о сумме, личный бюджет не решает правовой вопрос.
09
Как учитывать рассрочку в Мере?
В текущей Мере добавляйте каждый состоявшийся платеж как обычный расход по фактическому счету и категории покупки. Будущие суммы внесите в месячный план, а график и остаток обязательства контролируйте отдельно. Специальной сущности рассрочки, автоматического создания платежей и связи с договором в продукте пока нет, поэтому сверка остается ручной.
Не создавайте всю цену товара как расход в день оформления: баланс счета станет ниже реального. Не создавайте и фиктивный кредитный счет, если его нет среди ваших фактических счетов. Для заметки достаточно номера договора без лишних персональных данных, даты следующего платежа и понятного названия покупки.
Если у вас уже есть несколько обязательств, сначала соберите единый внешний реестр, затем переносите суммы ближайшего месяца в план. Мера помогает сопоставить план и реальные операции, но не рассчитывает проценты и не заменяет документы кредитора или оператора сервиса рассрочки.
10
Как проверить рассрочки перед новым месяцем?
Раз в месяц сверяйте список действующих договоров, остатки обязательств, ближайшие даты и фактические списания. Затем сравнивайте сумму обязательных взносов с надежным доходом и доступным остатком. Если денег не хватает, не маскируйте дефицит переносом записей: заранее изучите условия договора и свяжитесь с кредитором или оператором.
Проверка занимает меньше времени, если делать ее в одну дату. Откройте банковскую выписку, графики и план следующего месяца. Подтвердите, что каждый прошедший платеж есть в журнале, каждый будущий платеж учтен один раз, а закрытые договоры имеют подтверждение.
- Нет ли платежа, записанного дважды?
- Совпадает ли остаток с документом?
- Не добавилась ли платная услуга?
- Изменилась ли дата после досрочного платежа?
- Есть ли деньги на счете до дня списания?
Полезно смотреть не только на следующий взнос, но и на сумму всех обязательных платежей месяца. Несколько небольших рассрочек могут вместе занять заметную долю дохода. Составьте календарь по датам, оставьте обычные обязательства и базовые расходы, затем оцените остаток. Если расчет получается отрицательным, это сигнал пересмотреть новые покупки и заранее выяснить доступные действия по действующим договорам. Не переносите дату в личном плане без изменения официального графика.
Для финального контроля используйте сверку счета. Она отделяет ошибку учета от реального изменения договора и помогает сохранить проверенный остаток.
11
Короткие ответы на частые вопросы
Записывать ли полную цену покупки сразу?
Для фактического остатка нет: записывайте состоявшиеся списания. Полную сумму будущих платежей храните отдельно как обязательство и распределяйте по планам месяцев.
Считать ли рассрочку отдельной категорией?
Обычно полезнее категория по назначению товара. Рассрочка является способом оплаты, а комиссии и отдельные услуги можно выделить самостоятельными строками.
Когда уменьшается остаток обязательства?
После подтвержденного платежа или официального изменения договора. Деньги, отложенные на счете, еще не являются погашением.
Есть ли в Мере автоматический учет рассрочек?
Нет. В текущей версии платежи и планы ведутся вручную, без специальной сущности рассрочки и автоматической связи с договором.
12
Источники и границы материала
Материал объясняет общий способ работы с личным бюджетом и не заменяет индивидуальную финансовую консультацию. Проценты, сроки и примеры используются как ориентиры для самостоятельной проверки, а не как обязательная норма.
Закрытый MVP 1.0
Проверить подход на своих записях
В «Мере» можно вести операции, счета, категории и месячные бюджеты без автоматического подключения к банку. Финансовые данные для заявки на тестирование не нужны.