Покупки, долг и платеж
Как учитывать кредитную карту и не считать лимит своими деньгами
Не прибавляйте кредитный лимит к собственным остаткам. Покупку учитывайте по назначению, долг контролируйте отдельно, а погашение основной суммы не записывайте повторным потребительским расходом.
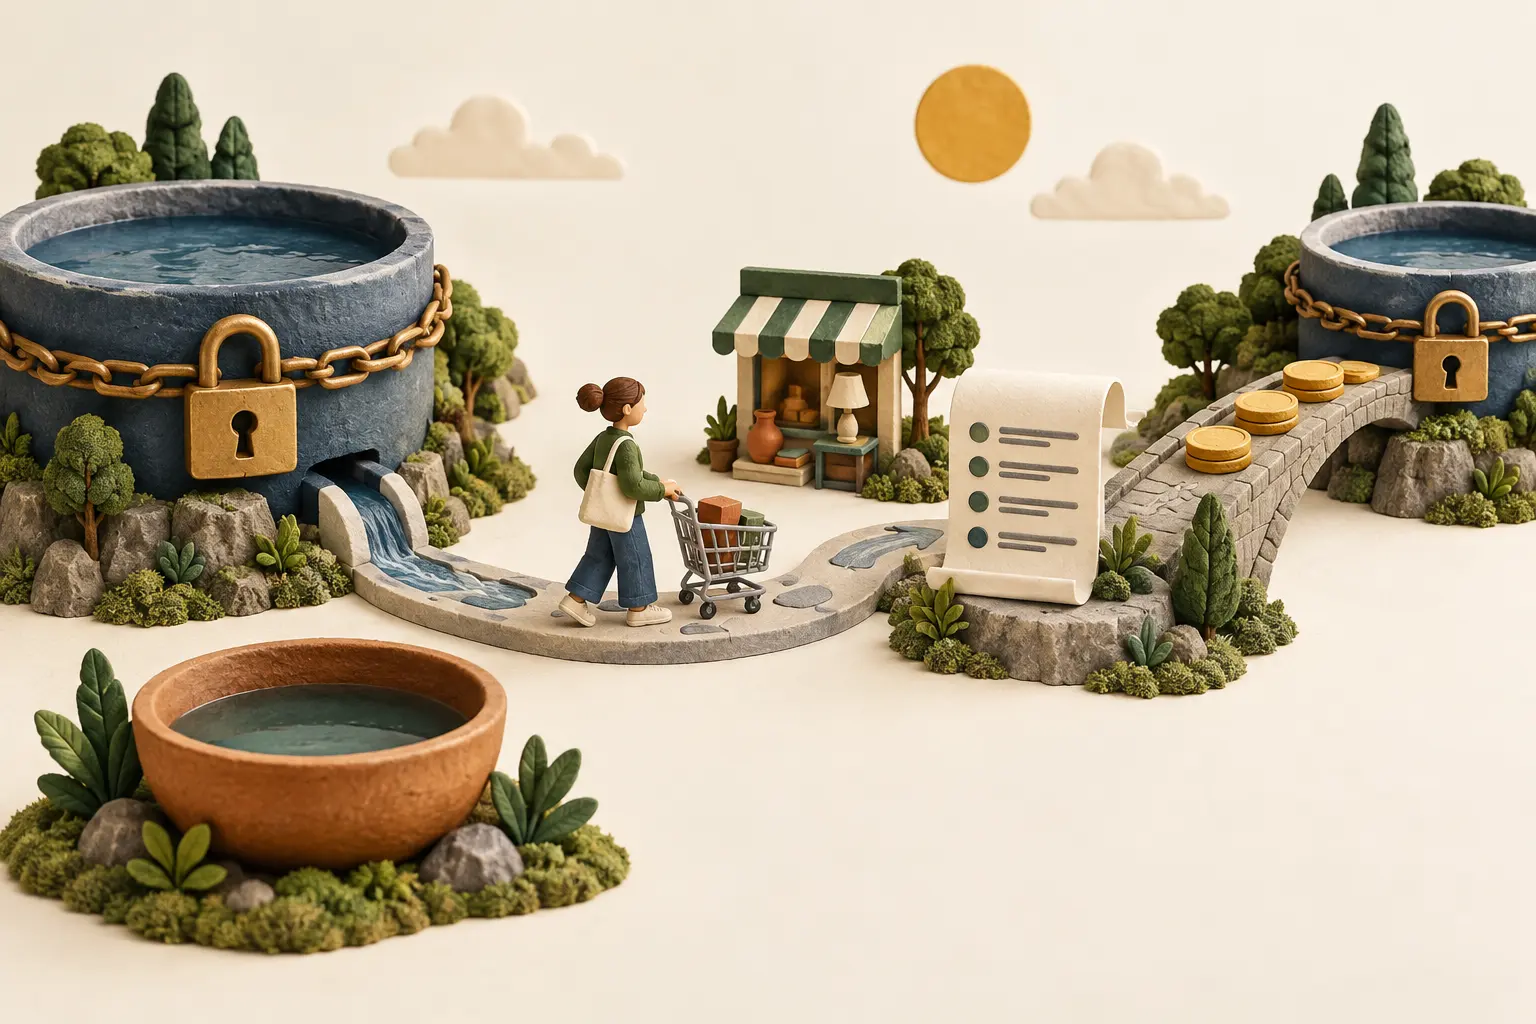
Кредитная карта дает доступ к деньгам банка. В бюджете отдельно хранят фактический долг, ближайший платеж и стоимость кредита. Покупка попадает в категорию один раз, а последующее погашение уменьшает обязательство. В Мере есть общий реестр долгов, но нет специального кредитного счета и автоматического расчета грейс-периода.
01
Почему кредитный лимит нельзя считать своими деньгами?
Кредитный лимит показывает максимальную сумму, которую банк готов дать в долг, а не ваш денежный остаток. Он не увеличивает доход, накопления или чистый капитал. После покупки появляется обязательство вернуть использованную сумму, поэтому в личном бюджете отдельно считают собственные деньги, доступный кредит и фактический долг по карте.
Если прибавить лимит к остаткам дебетовых счетов, бюджет разрешит потратить одну и ту же зарплату дважды: сначала как реальные деньги, затем как доступ банка. Финкульт Банка России прямо объясняет, что кредитная карта дает доступ к деньгам банка. Даже неиспользованный лимит не становится резервом или доходом.
Для бытового учета полезен простой вопрос: можно ли оставить эту сумму себе без последующего возврата? Если нет, перед вами источник заимствования, а не актив. Финансовая подушка также должна состоять из собственных доступных средств. Подробнее граница разобрана в материале где хранить финансовую подушку.
02
Какие суммы по кредитной карте нужно разделять?
Держите раздельно четыре показателя: установленный лимит, доступный остаток лимита, фактическую задолженность и сумму платежа к ближайшей дате. Эти цифры отвечают на разные вопросы. Для бюджета главными являются долг и предстоящий платеж, а доступный лимит служит только ограничением продукта и не участвует в расчете свободных денег.
| Показатель | Для чего нужен | В свободные деньги |
|---|---|---|
| Кредитный лимит | Граница возможного заимствования | Не включать |
| Доступно по карте | Сколько банк еще разрешает использовать | Не включать |
| Текущий долг | Сколько нужно вернуть на выбранную дату | Показывать как обязательство |
| Платеж к дате | Ближайшее требование банка | Учитывать в календаре |
Доступный лимит может измениться из-за операции в обработке, возврата, комиссии или решения банка. Не восстанавливайте долг вычитанием из лимита, если выписка показывает точную задолженность. Для контрольной точки берите данные банка на одну дату.
03
Когда покупка по кредитной карте становится расходом?
Для анализа потребления покупка становится расходом в момент, когда вы получили товар или услугу и сумма надежно известна. Для контроля денег по счетам отдельно возникает долг перед банком. Погашение основной суммы позже не должно второй раз увеличивать категорию покупки, иначе один телефон, билет или ужин попадет в расходы дважды.
Учет по потреблению отвечает, на что ушли ресурсы месяца. Учет движения денег отвечает, когда средства покинули дебетовый счет. Кредитная карта разносит эти события по разным датам, поэтому одной строкой трудно одновременно показать категорию покупки, задолженность и последующий перевод банку.
Выберите приоритет отчета заранее. Если важны категории, фиксируйте покупку по назначению и ведите остаток долга отдельно. Если важнее только денежный поток, платеж банку можно оставить движением периода, но тогда категории будут отражать дату погашения, а не дату покупки.
04
Как записать покупку по кредитной карте?
Запишите дату покупки, продавца, категорию и фактическую сумму, а рядом увеличьте контрольный остаток долга. Не создавайте доход на сумму использованного кредита и не добавляйте весь лимит на счет. Если операция пока обрабатывается, оставьте одну предварительную запись и после проведения уточните ее, не создавая новый расход.
- Проверьте назначение. Определите бытовую категорию покупки.
- Возьмите фактическую сумму. Для операции в обработке пометьте запись как требующую сверки.
- Сохраните дату. Используйте одно правило для похожих покупок.
- Обновите долг. Зафиксируйте задолженность по данным банка на контрольную дату.
- Не создавайте доход. Заемные средства не являются заработком.
Если банк изменил сумму после проведения, исправьте исходную запись. Общая техника для временных строк есть в руководстве как учитывать операцию по карте в обработке.
05
Как учитывать платеж с дебетового счета на кредитную карту?
Платеж банку уменьшает деньги на дебетовом счете и задолженность по карте. Часть, погашающая основную сумму, не является новой покупкой. Проценты и комиссии являются отдельными расходами. Если банк показывает только общий платеж, возьмите разбивку из выписки или справки, а не распределяйте сумму по догадке.
Представьте платеж 20 700 рублей, из которых 20 000 рублей погашают основную сумму, а 700 рублей составляют проценты. С дебетового счета ушло 20 700 рублей, долг уменьшился на 20 000 рублей, а новым расходом периода стали только 700 рублей. Первоначальные покупки уже попали в свои категории раньше.
Если вы ведете исключительно кассовый журнал и не записывали покупки при совершении, весь платеж может оказаться расходом месяца. Такой способ проще, но хуже показывает структуру потребления и переносит старые покупки в новый период. Не смешивайте два метода в одном отчете.
Схема основной суммы, процентов и контрольного остатка подробно описана в статье как учитывать деньги, которые взяли в долг.
06
Как планировать дату платежа и льготный период?
Перенесите в календарь дату обязательного платежа, сумму из актуальной выписки и собственную более раннюю дату проверки. Льготный период учитывайте только по условиям вашего договора: он может относиться не ко всем операциям и зависеть от полного погашения определенного остатка. Бюджет должен выдерживать платеж без нового использования лимита.
CFPB определяет льготный период для конкретного остатка, а не как универсальное свойство любой операции. Финкульт также советует проверять грейс-период, комиссии и условия договора. Снятие наличных, переводы и покупки могут обслуживаться по разным правилам, поэтому общая рекламная длительность не заменяет выписку.
- Откройте последнюю выписку. Найдите сумму и дату платежа.
- Проверьте договор. Уточните операции, на которые действует льгота.
- Поставьте напоминание раньше. Оставьте время на перевод и проверку.
- Зарезервируйте собственные деньги. Не рассчитывайте погасить старый долг новой покупкой.
- Сверьте проведение. Убедитесь, что банк получил платеж.
07
Почему минимальный платеж не равен полному погашению?
Минимальный платеж обычно лишь выполняет ближайшее требование договора и не закрывает всю задолженность. После него может остаться основная сумма, а также продолжиться начисление процентов по условиям карты. В бюджете храните отдельно обязательный минимум и сумму, необходимую для выбранного вами сценария погашения, подтверждая обе цифры выпиской.
CFPB указывает, что выписка показывает общий долг, минимальный платеж и дату. Регулятор отдельно предупреждает: погашение только минимальными суммами может растянуть возврат и увеличить процентные расходы. Российские условия отличаются между банками, поэтому не переносите чужую формулу минимального платежа на свою карту.
В месячном плане минимум относится к обязательствам, но сам по себе не отвечает, когда долг закончится. Для реального срока нужен собственный план, в котором нет новых покупок по карте или они явно учтены. Общая структура ближайших обязательств есть в статье как составить бюджет на месяц.
08
Как учитывать проценты, комиссии и возвраты?
Проценты и комиссии записывайте отдельными расходами по фактическим строкам выписки. Возврат продавца уменьшает стоимость исходной покупки и задолженность, но не становится зарплатой. Если банк сначала восстановил лимит, а окончательная строка появилась позже, дождитесь сверки и свяжите события с исходной покупкой, не создавая лишний доход.
Комиссия за обслуживание, снятие наличных или перевод может появиться отдельной строкой. Не прибавляйте ее к цене товара, если хотите видеть стоимость банковской услуги. Практический порядок разобран в материале как записать банковскую комиссию.
При частичном возврате уменьшите исходную категорию на возвращенную сумму и проверьте новый долг. Если покупка была 10 000 рублей, а продавец вернул 2 500 рублей, чистое потребление по категории составляет 7 500 рублей. Появление доступного лимита само по себе не доказывает, что деньги уже зачислены окончательно.
09
Как вести кредитную карту в Мере?
Используйте в Мере общий объект долга только как контроль обязательства: укажите название, фактический остаток на дату, ставку, минимальный платеж и день платежа. Связанные расходы после контрольной точки уменьшают расчетный остаток. Мера не ведет специальный кредитный счет, не знает лимит и льготный период и не делит платеж автоматически.
Начальный остаток берите из банка, а не рассчитывайте как разницу между лимитом и доступной суммой. Затем можно связать с долгом платеж, который действительно ушел с дебетового счета. Новый ручной остаток становится следующей контрольной точкой и исправляет накопившуюся разницу.
Есть важная граница: текущая модель считает связанный расход уменьшением долга на всю сумму. Она не отделяет проценты и комиссии и не создает зеркальную запись покупки. Если часть платежа не гасит основной долг, обновите остаток по банковской выписке. Не используйте расчет Меры как банковскую справку.
Для списка обязательств, сроков и контрольных остатков используйте инструкцию как вести список личных долгов.
10
Как сверить кредитную карту без двойного учета?
На одну дату сравните выписку банка, список покупок, платежи с дебетовых счетов, проценты, комиссии, возвраты и контрольный остаток долга. Каждая покупка должна влиять на категорию один раз, а каждый платеж основной суммы должен уменьшать обязательство без повторного потребительского расхода. Неразобранную разницу не скрывайте ручной корректировкой.
- Зафиксируйте дату. Не сравнивайте остатки разных дней.
- Возьмите долг из выписки. Отдельно выпишите операции в обработке.
- Сверьте покупки. Проверьте категорию и отсутствие дублей.
- Сверьте платежи. Найдите соответствующие списания с дебетовых счетов.
- Выделите стоимость кредита. Проценты и комиссии должны объяснять разницу.
- Проверьте возвраты. Свяжите их с первоначальными покупками.
- Создайте новую точку. Сохраните подтвержденный остаток долга.
Если результат не сходится, проверьте даты проведения, отмененные операции, комиссии и платежи, которые еще не зачислены. Пошаговый общий процесс описан в статье как сверить учет с банковским счетом. При споре опирайтесь на договор и официальные данные банка.
11
Короткие ответы на частые вопросы
Нужно ли добавлять кредитный лимит в общий баланс?
Нет. Лимит является возможностью занять деньги банка, а не собственным активом.
Погашение кредитной карты является расходом?
Движение денег происходит, но основная сумма не должна второй раз попадать в категорию покупки, если покупка уже была учтена.
Можно ли считать доступный лимит финансовой подушкой?
Нет. Подушка состоит из собственных доступных денег, а использование лимита создает долг и может повлечь проценты и комиссии.
Мера рассчитывает льготный период?
Нет. Мера не получает договор и выписку банка, не определяет льготные операции и не рассчитывает дату полного погашения.
12
Источники и границы материала
Материал объясняет общий способ работы с личным бюджетом и не заменяет индивидуальную финансовую консультацию. Проценты, сроки и примеры используются как ориентиры для самостоятельной проверки, а не как обязательная норма.
Закрытый MVP 1.0
Проверить подход на своих записях
В «Мере» можно вести операции, счета, категории и месячные бюджеты без автоматического подключения к банку. Финансовые данные для заявки на тестирование не нужны.